新能源汽車政策紅利落地 鋰電上游材料需求可期
隨著全球碳中和目標的推進及國內新能源汽車產業政策的持續加碼,我國新能源汽車市場迎來了爆發式增長。政策紅利的不斷落地,不僅推動了整車銷量的攀升,更向上游傳導,帶動了鋰離子電池材料需求的顯著提升。在產業鏈中,鋰電上游材料作為關鍵環節,其供需格局與價格走勢備受關注。
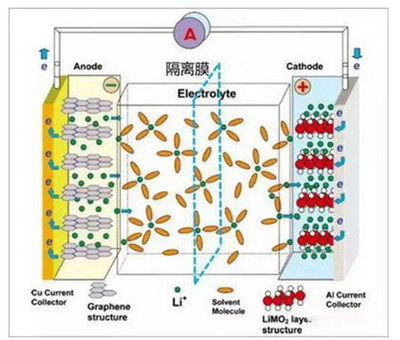
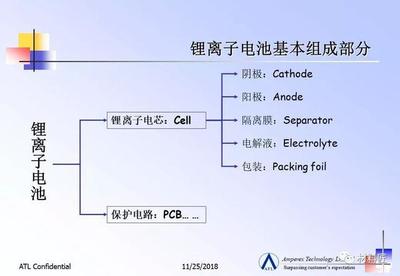
動力電池是新能源汽車的核心部件,而鋰離子電池材料則直接決定了電池的能量密度、安全性與成本。鋰電上游材料主要包括正極材料、負極材料、電解液、隔膜以及鋰、鈷、鎳等關鍵礦產資源。隨著新能源汽車滲透率的提高,動力電池裝機量大幅增長,進而拉動了對上述材料的強勁需求。中國卡車網分析指出,政策驅動的公共領域車輛電動化以及物流配送車輛的更新換代,將為商用車領域帶來新的增量空間,進一步夯實鋰電材料的需求基礎。
從政策層面看,國家陸續出臺了《新能源汽車產業發展規劃(2021—2035年)》以及購置補貼、稅收減免、路權優待等一攬子措施,為新能源汽車的普及創造了良好環境。特別是針對卡車等商用車的新能源替代政策,使得純電動重卡、輕卡的市場規模逐步擴大。由于商用車電池容量大、循環壽命要求高,其對鋰電材料的品質和數量需求更為突出,從而為上游材料企業帶來了明確的市場預期。
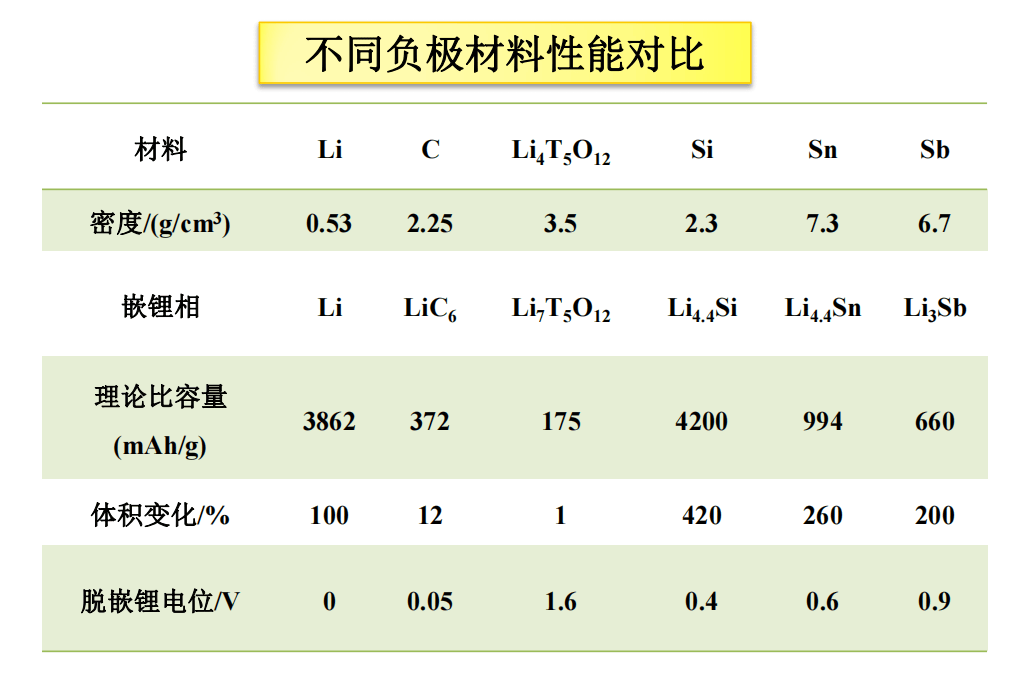
在正極材料方面,磷酸鐵鋰憑借成本與安全優勢,在商用車及儲能領域需求快速增長;三元材料則在高續航乘用車中保持主導。負極材料以人造石墨為主,硅基負極的產業化進程也在加快。電解液和隔膜同樣受益于電池產量的擴張,龍頭企業產能利用率維持高位。值得注意的是,上游鋰資源如碳酸鋰、氫氧化鋰的價格波動,會直接影響正極材料成本,因此保障資源供應已成為產業鏈上下游共同關注的焦點。
隨著政策紅利的進一步釋放以及新能源汽車滲透率的持續提升,鋰電上游材料需求將保持較高景氣度。技術進步和規模化效應有望緩解部分材料供應緊張的局面。行業人士建議,相關企業應抓住政策機遇,加強技術研發與資源布局,以應對市場需求的快速增長。可以預見,在新能源汽車產業長期向好的背景下,鋰電上游材料領域將迎來更廣闊的發展空間。
如若轉載,請注明出處:http://www.hyyjhslf.cn/product/53.html
更新時間:2026-10-07 21:25:30