鋰離子電池隔膜產(chǎn)業(yè)狀況分析及未來(lái)產(chǎn)業(yè)走向基本預(yù)判
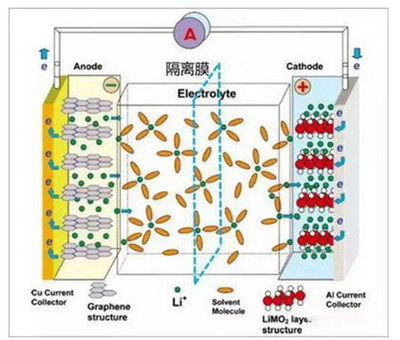
鋰離子電池隔膜是電池四大主材(正極、負(fù)極、電解液、隔膜)中技術(shù)壁壘最高的環(huán)節(jié),其性能直接決定電池的安全性和綜合性能。隨著新能源汽車和儲(chǔ)能市場(chǎng)的爆發(fā)式增長(zhǎng),隔膜產(chǎn)業(yè)經(jīng)歷了高速擴(kuò)產(chǎn)、激烈競(jìng)爭(zhēng)和格局重塑。本文將從產(chǎn)業(yè)現(xiàn)狀、競(jìng)爭(zhēng)格局、技術(shù)路線及未來(lái)走向等方面展開(kāi)分析,并對(duì)隔膜產(chǎn)業(yè)的未來(lái)發(fā)展趨勢(shì)作出基本預(yù)判。
一、產(chǎn)業(yè)現(xiàn)狀:產(chǎn)能快速擴(kuò)張,供需格局轉(zhuǎn)變
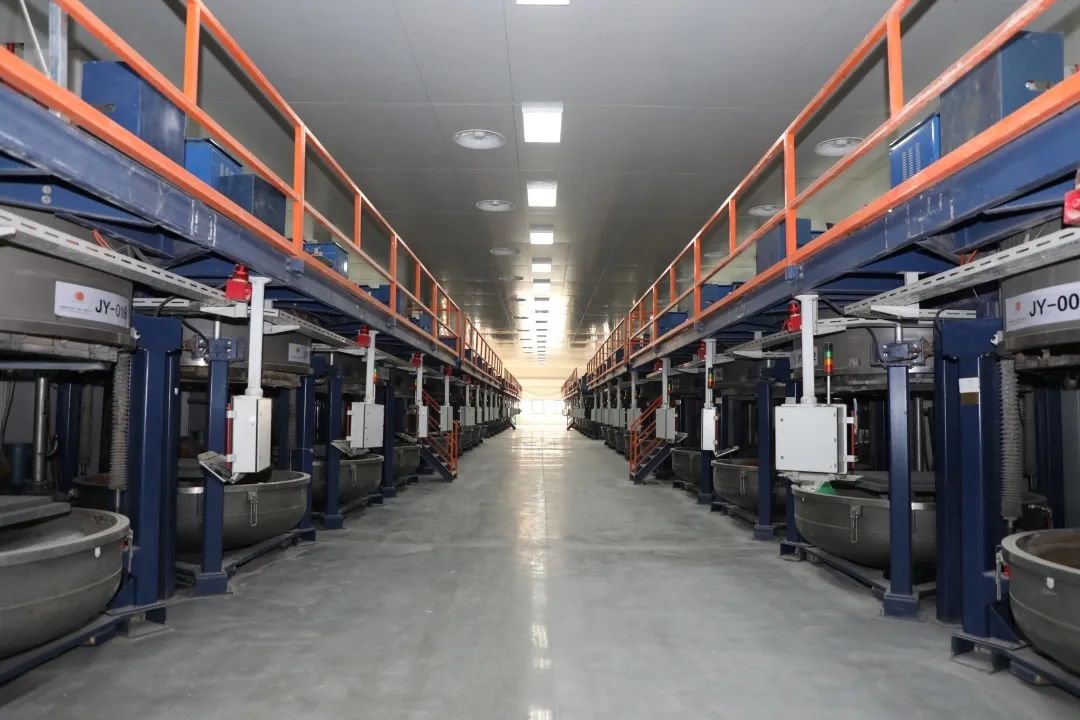
全球鋰電隔膜出貨量從2018年的約20億平米增長(zhǎng)至2024年的超過(guò)200億平米,年復(fù)合增長(zhǎng)率超過(guò)40%。中國(guó)是隔膜生產(chǎn)的絕對(duì)主力,占全球出貨量的70%以上。2021-2023年,隔膜行業(yè)經(jīng)歷了一輪大規(guī)模擴(kuò)產(chǎn)周期,頭部企業(yè)如恩捷股份、星源材質(zhì)、中材科技等紛紛宣布數(shù)十億平米級(jí)的產(chǎn)能規(guī)劃。2024年以來(lái),產(chǎn)能釋放速度超過(guò)需求增速,行業(yè)出現(xiàn)結(jié)構(gòu)性過(guò)剩,干法隔膜和濕法隔膜價(jià)格均大幅下跌,部分產(chǎn)品價(jià)格較2022年高點(diǎn)已腰斬。
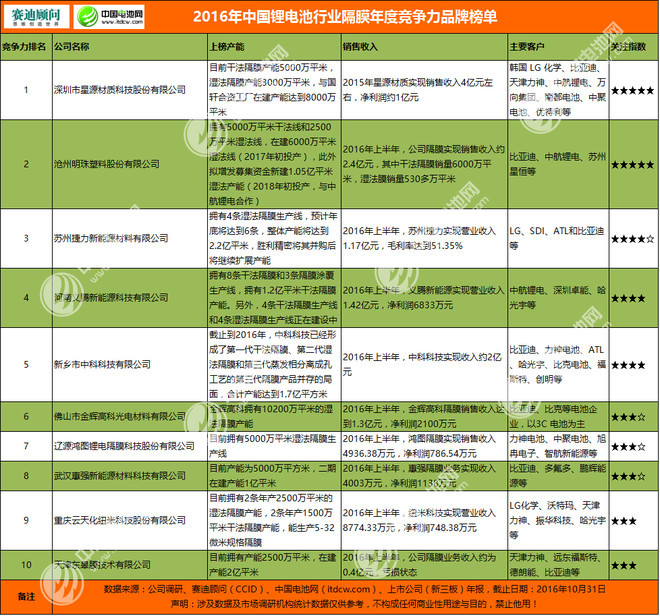
從供給端看,濕法隔膜產(chǎn)能集中度較高,恩捷股份一家占據(jù)全球約30%份額;干法隔膜則相對(duì)分散,星源材質(zhì)、中興新材、惠強(qiáng)新材等企業(yè)競(jìng)爭(zhēng)激烈。從需求端看,動(dòng)力電池仍是最大市場(chǎng),但儲(chǔ)能電池對(duì)隔膜的需求增速更快,且對(duì)成本更為敏感。
二、競(jìng)爭(zhēng)格局:龍頭企業(yè)優(yōu)勢(shì)鞏固,二線企業(yè)生存承壓
隔膜行業(yè)具有重資產(chǎn)、高投入、長(zhǎng)周期的特點(diǎn),設(shè)備調(diào)試和客戶認(rèn)證周期通常需要1.5-2年,因此先發(fā)企業(yè)具備明顯的成本和技術(shù)優(yōu)勢(shì)。當(dāng)前,恩捷股份憑借規(guī)模效應(yīng)和成本控制能力,在濕法隔膜領(lǐng)域保持領(lǐng)先地位;星源材質(zhì)在干法隔膜和海外市場(chǎng)拓展方面表現(xiàn)突出;中材科技則依托央企背景和多元化材料布局,在隔膜領(lǐng)域穩(wěn)步發(fā)展。
隨著價(jià)格戰(zhàn)加劇,二線隔膜企業(yè)普遍面臨盈利困難甚至虧損。2024年,部分企業(yè)產(chǎn)能利用率不足50%,行業(yè)洗牌加速。海外市場(chǎng)成為新的競(jìng)爭(zhēng)焦點(diǎn),LG新能源、SKI、松下等電池企業(yè)要求隔膜供應(yīng)商在海外建廠,恩捷股份、星源材質(zhì)等已在美國(guó)、歐洲、東南亞布局產(chǎn)能。
三、技術(shù)路線:濕法涂覆為主流,干法回潮,新型隔膜加速研發(fā)
目前,濕法隔膜配合涂覆工藝(陶瓷涂覆、PVDF涂覆、芳綸涂覆等)是動(dòng)力電池的主流選擇,因其厚度更薄、孔隙率更高、機(jī)械強(qiáng)度更好,能滿足高能量密度電池需求。但濕法隔膜對(duì)設(shè)備和工藝要求極高,且涂覆增加了成本。
干法隔膜則憑借成本低、耐高溫、工藝簡(jiǎn)單等優(yōu)勢(shì),在儲(chǔ)能電池和低端電動(dòng)車領(lǐng)域重新獲得關(guān)注。特別是三層共擠干法隔膜,在保持成本優(yōu)勢(shì)的同時(shí)提升了安全性能。
新型隔膜技術(shù)不斷涌現(xiàn):一是固態(tài)電解質(zhì)隔膜,用于半固態(tài)和全固態(tài)電池,目前仍處于研發(fā)和小試階段;二是無(wú)紡布隔膜,用于特殊場(chǎng)景;三是生物基隔膜,追求環(huán)保和可持續(xù)性。未來(lái)5-10年,濕法涂覆隔膜仍將占據(jù)主導(dǎo),但干法隔膜份額有望回升。
四、未來(lái)產(chǎn)業(yè)走向基本預(yù)判
- 產(chǎn)能出清與格局重塑:2024-2026年,隔膜行業(yè)將經(jīng)歷痛苦的產(chǎn)能出清過(guò)程,部分中小企業(yè)和落后產(chǎn)能將被淘汰。頭部企業(yè)憑借成本、技術(shù)和客戶優(yōu)勢(shì),市場(chǎng)份額進(jìn)一步集中,最終形成3-5家全球寡頭格局。
- 價(jià)格觸底與盈利修復(fù):隨著二三線產(chǎn)能退出,供需關(guān)系有望在2026年前后重新平衡,隔膜價(jià)格將企穩(wěn)回升。但長(zhǎng)期來(lái)看,隔膜價(jià)格將保持在合理低位,企業(yè)需要通過(guò)規(guī)模效應(yīng)和工藝改進(jìn)來(lái)維持利潤(rùn)。
- 海外產(chǎn)能布局加速:為滿足歐美電池本地化生產(chǎn)要求,中國(guó)隔膜企業(yè)將加快海外建廠步伐。預(yù)計(jì)到2030年,中國(guó)企業(yè)在海外生產(chǎn)的隔膜將占其總出貨量的20%-30%。
- 技術(shù)迭代方向:濕法隔膜向更薄(5μm以下)、更高強(qiáng)度、更優(yōu)涂覆方向發(fā)展;干法隔膜向多層共擠、耐高溫方向升級(jí);固態(tài)電池隔膜將逐步從實(shí)驗(yàn)室走向中試,但大規(guī)模商業(yè)化仍需較長(zhǎng)時(shí)間。
- 成本競(jìng)爭(zhēng)轉(zhuǎn)向技術(shù)競(jìng)爭(zhēng):隨著產(chǎn)能過(guò)剩緩解,隔膜企業(yè)將更加注重差異化競(jìng)爭(zhēng),如開(kāi)發(fā)高安全性涂覆隔膜、快充隔膜、長(zhǎng)循環(huán)隔膜等,以滿足不同電池應(yīng)用場(chǎng)景的需求。
- 產(chǎn)業(yè)整合與跨界入局:未來(lái)可能出現(xiàn)的整合包括:頭部隔膜企業(yè)并購(gòu)二線企業(yè),電池企業(yè)參股或控股隔膜企業(yè),以及化工巨頭跨界進(jìn)入隔膜領(lǐng)域。
五、結(jié)論
鋰離子電池隔膜產(chǎn)業(yè)正從高速增長(zhǎng)期進(jìn)入成熟期,當(dāng)前面臨產(chǎn)能過(guò)剩、價(jià)格戰(zhàn)和盈利壓力等挑戰(zhàn)。但長(zhǎng)期來(lái)看,受益于全球電動(dòng)化和儲(chǔ)能需求的持續(xù)增長(zhǎng),隔膜市場(chǎng)空間依然廣闊。企業(yè)要想在競(jìng)爭(zhēng)中勝出,必須持續(xù)進(jìn)行技術(shù)創(chuàng)新、成本控制和全球化布局。未來(lái)五年,隔膜行業(yè)將完成新一輪洗牌,最終形成技術(shù)領(lǐng)先、成本優(yōu)異、全球布局的寡頭競(jìng)爭(zhēng)格局。對(duì)于新進(jìn)入者而言,除非擁有顛覆性技術(shù),否則難以撼動(dòng)現(xiàn)有龍頭地位。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.hyyjhslf.cn/product/55.html
更新時(shí)間:2026-10-15 10:22:36