星源材質(300568)個股分析 鋰離子電池材料龍頭,多重利好助力騰飛
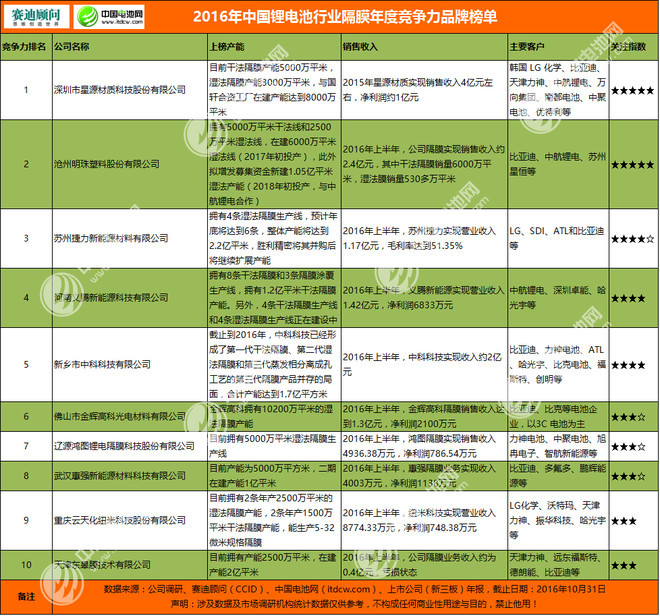
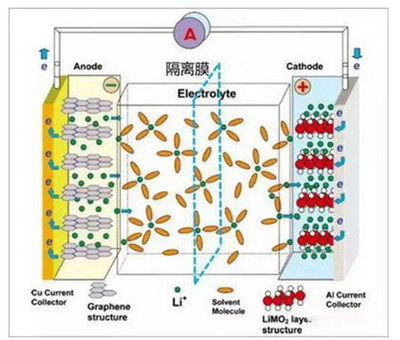
星源材質(300568)成立于2003年,2014年上市,總部位于廣東省深圳市,是全球領先的鋰離子電池隔膜制造商。公司的主要產品包括干法隔膜、濕法隔膜以及涂覆隔膜,廣泛應用于新能源汽車、儲能、消費電子等領域。\n\n干法隔膜 VS 濕法隔膜\n\n- 干法隔膜:成本低、穩定性好,適用于對能量密度要求相對較低的電池。星源材質是全球干法隔膜的龍頭企業,市占率多年保持行業第一,與比亞迪、寧德時代等大客戶深度綁定。\n\n- 濕法隔膜:孔徑更小、一致性更好,能量密度更高,適用于對性能要求更高的高端電池。星源材質積極布局濕法隔膜領域,產能陸續釋放,有望打破恩捷股份在該領域的壟斷地位。\n\n行業分析:需求景氣度上行\n\n在“雙碳”目標背景下,全球新能源汽車行業蓬勃發展,儲能市場需求爆發,帶動鋰電材料需求持續高增。隔膜作為鋰電材料中技術壁壘最高的領域,行業集中度較高,龍頭公司具有較強的定價權,盈利能力有保障。\n\n深度布局,未來可期:\n\n1)產能擴張:星源材質在深圳、合肥、江蘇、歐洲等地積極布局生產基地,2027年產能規劃達到160億平方米。\n\n2)技術創新:聚焦半固態電解質復合膜、全固態電解質膜等前沿技術,自主研發鍍陶和油涂隔膜,穩步推進產業化步伐。\n\n3)全球客戶:國內外主流鋰電池廠商如LG、三星SDI、松下、寧德時代、比亞迪等均為公司客戶。\n\n業績持續超預期,估值有望修復。公司干法隔膜盈利穩定,海外出貨占比持續提升,有望帶來強勁業績支撐。參考主要競爭對手恩捷股份的估值定價,當前市值274億元的星源材質依然明顯低估。\n\n投資要點和觀點:\n\n預計2022年公司實現凈利潤7.7億元,同比增長153%,折合EPS 0.31元,對應PE僅27倍。考慮公司作為干法隔膜的全球龍頭,在濕法領域不斷發力追趕行業第一,中長期成長空間廣闊。同時2025年國內新能源汽車補貼退出后,2027年歐盟禁售燃油車助推全球電動化趨勢進一步明確,鋰電產業鏈需求將持續景氣。特別是當碳酸鋰價格大幅下跌后,電池成本負面影響逐步消除,作為中游鋰電材料的優質龍頭,星源材質的性價比將越來越凸顯,估值切換或將帶來股價表現機會\n給出具有價值的風險提示:\n\n1. 新能源汽車終端銷量不及預期;\n2. 市場競爭加劇導致產品價格下行;\n3. 原材料價格上漲帶來盈利波動\n\n作者:土豆2008 來源:雪球\n 著作權歸作者所有。文中提到的觀點及個股僅為個人思考的沉淀,不構成任何投 Suggestions。
非喜勿噴,下篇文章見!
如若轉載,請注明出處:http://www.hyyjhslf.cn/product/58.html
更新時間:2026-10-11 20:35:31